X Money de Elon Musk arranca nos EUA cheio de travões e riscos
O sistema de pagamentos do X já está ativo para alguns utilizadores nos EUA, mas chega manco, limitado e com dúvidas sérias sobre segurança, suporte e futuro.
O sistema de pagamentos do X já está ativo para alguns utilizadores nos EUA, mas chega manco, limitado e com dúvidas sérias sobre segurança, suporte e futuro.
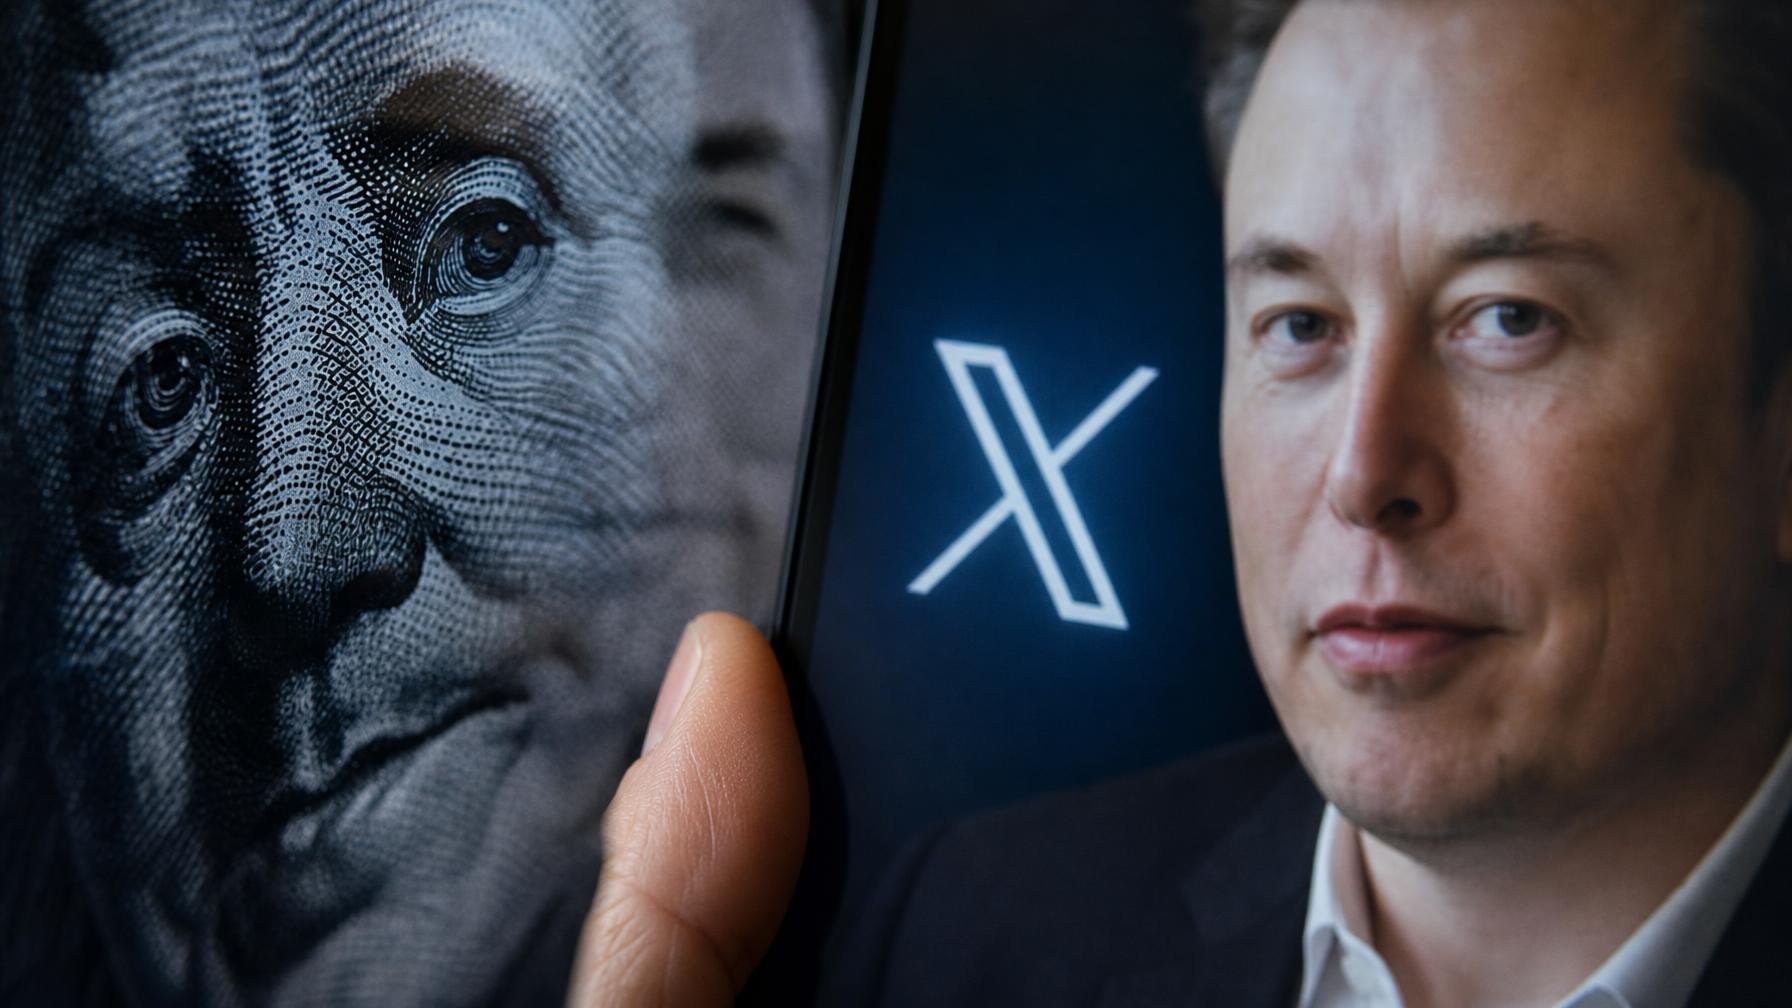
X Money já arrancou nos Estados Unidos para subscritores Premium e Premium+, vendida como peça central do plano de Elon Musk para transformar o X na tal app para tudo. Juros anuais anunciados de 6 por cento e cashback chamam a atenção. Mas basta ler as letras pequenas para perceber que isto ainda está longe de ser um verdadeiro banco digital, e mais perto de um teste em produção com o dinheiro dos utilizadores.
O primeiro travão é geográfico: mesmo dentro dos EUA, X Money não funciona em todo o lado. Faltam licenças de transmissor de dinheiro em dois dos maiores mercados financeiros do país, Nova Iorque e Massachusetts. Significa que, mesmo que associes o X Card ao Google Pay ou Apple Pay, não vais conseguir pagar em todo o território. Para um serviço que quer ser infraestrutura de pagamentos, esta incoerência básica é um tiro no pé. Se o utilizador não sabe à partida se o cartão passa, simplesmente não confia.
Depois vêm as limitações de uso. Pagamentos de pessoa para pessoa só entre utilizadores X com acesso a X Money e com mais de 18 anos. Nada de mandar dinheiro rapidamente para qualquer contacto, como já se faz com MB Way em Portugal ou Pix no Brasil, que aliás já está a ser dissecado pelos reguladores americanos. Musk quer competir com bancos e redes de cartões, mas começa preso ao próprio jardim murado da sua plataforma.
O risco sério aparece quando olhamos para o que acontece se algo corre mal. Se o X tiver uma falha de serviço, a documentação limita-se a sugerir truques básicos: reiniciar a app, mudar de dispositivo, alternar entre Wi-Fi e dados móveis. Não há garantias claras de acesso a fundos em caso de indisponibilidade prolongada. Pior, as políticas de uso dão à empresa o poder de congelar levantamentos até 180 dias se detetar atividade suspeita. Se um banco tradicional em Portugal bloqueasse o acesso ao dinheiro durante meio ano, o supervisor batia-lhe à porta no dia seguinte.
Outro ponto fraco é o suporte. Musk despediu grande parte das equipas de apoio desde que comprou o então Twitter, apostando em bots e automação. X Money anuncia uma linha telefónica, mas empurra os utilizadores para o chat na app, incluindo quem está bloqueado. Resolver disputas de pagamentos exige equipas grandes e experientes, algo que a maioria dos bancos percebeu há décadas. A ideia de enfiar um sistema de pagamentos em cima de uma rede social já frágil em moderação e atendimento é, no mínimo, ambiciosa. No máximo, imprudente.
Para já, X Money só interessa a quem está nos EUA e disposto a servir de beta tester financeiro. Como produto, está longe de ameaçar Visa, Mastercard ou bancos europeus regulados pelo BCE. Mas é um sinal claro de para onde Musk quer empurrar o X: de rede social caótica para infraestrutra financeira semi-fechada, com regras próprias e margem larga para bloquear utilizadores. A história mostra que Apple, Google e Meta já tropeçaram a tentar meter pagamentos no centro dos seus serviços. Musk está a tentar o mesmo com menos disciplina regulatória e menos músculo de suporte. A probabilidade de dores de crescimento não é uma hipótese. É o modelo de negócio.
Fonte: Ars Technica
Os routers gastam pouco, mas morrem ao mesmo tempo que as luzes. Com um pequeno inversor e baterias de ferramentas, podes ter internet durante horas num corte de…
Se apareceu um pequeno auscultador de telefone fixo na barra de estado do teu Android, quase de certeza é o Wi-Fi Calling. Explicamos o que significa, se vale…
O Gmail deixa-te desfazer o envio de emails por até 30 segundos, mas vem limitado a 5 por omissão. Há mais três definições que convém ajustar se passas…
Um jornalista do Android Police contou 50 toques extra em cinco dias só para escolher cartão. Duas definições já presentes no Android da Samsung quase eliminam os pedidos…
Comentários · 0