A Oura vai à bolsa em Nova Iorque com números gordos mas pouca margem para romance: até 2,2 mil milhões de dólares (~2,02 mil milhões de euros) em ações, uma valorização potencial de 14,1 mil milhões de dólares e quase todo o bolo a ir parar a acionistas que já lá estavam. Como detalha o TechCrunch, esta é mais uma operação de liquidez para fundos do que um clássico aumento de capital para acelerar produto.
De acordo com o prospeto atualizado entregue à SEC, a Oura e os atuais acionistas vão colocar em mercado 50 milhões de ações, numa faixa indicativa entre 40 e 44 dólares. Ao preço médio de 42 dólares, o encaixe bruto seria de cerca de 1,53 mil milhões de dólares para quem vende e 567 milhões para a própria empresa, antes de comissões. Desses, a Oura admite que espera receber 532,6 milhões líquidos. E aqui entra a parte menos glamorosa.
Segundo o documento, cerca de 526,4 milhões de dólares vão ser usados para liquidar obrigações fiscais acumuladas associadas a planos de ações de colaboradores que ficam desbloqueadas na altura do IPO (initial public offering). Traduzindo: quase todo o dinheiro que tecnicamente entra na empresa sai imediatamente para o fisco. Sobram uns 6,2 milhões de dólares para “fins corporativos gerais”. Para uma empresa com ambição global e 14 mil milhões de valorização implícita, isto é troco. É também um lembrete de como as estruturas de incentivos em startups podem gerar contas fiscais pesadas à porta da bolsa, sem criar qualquer músculo extra para investir em produto.
Quem verdadeiramente materializa ganhos é a Forerunner Ventures. A firma de capital de risco, segundo maior acionista, vai vender a totalidade da participação de 9,3%, cerca de 28,7 milhões de ações. À tal referência dos 42 dólares, falamos de aproximadamente 1,2 mil milhões de dólares em ações antes de comissões e impostos, escreve o TechCrunch. A Forerunner responde por perto de 80% das ações vendidas por acionistas existentes neste negócio. Para um investimento iniciado na ronda de Série B de 2020, a multiplicação é tudo menos modesta.
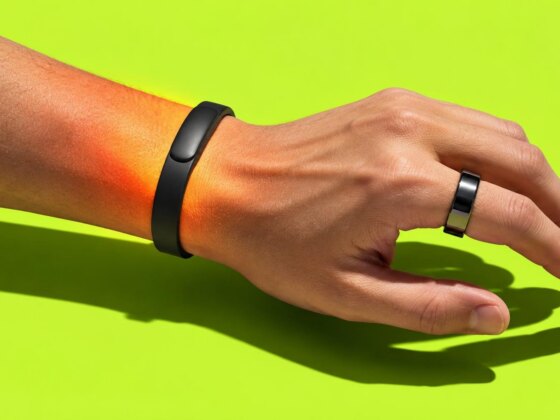
O contexto operacional ajuda a perceber porque é que o mercado tolera esta engenharia. A Oura está a crescer depressa e, mais importante, está a empurrar o negócio para subscrições, onde a margem bruta ronda os 89%. As receitas de “membership” mais do que duplicaram para 240,5 milhões de dólares, cerca de 20% das vendas totais, enquanto o hardware continua a representar a fatia principal, com 974 milhões. A empresa espera fechar o ano fiscal que termina a 30 de setembro com 5,7 milhões de membros pagantes, quase o dobro de há um ano. Um anel que começou como gadget de nicho já é claramente uma máquina de subscrições.
O apetite dos investidores também não nasceu ontem. A Oura foi avaliada em cerca de 11 mil milhões de dólares em outubro de 2025, quando levantou 900 milhões liderados pela Fidelity, depois de outra ronda de 200 milhões em 2024 que a colocava em 5,2 mil milhões, recorda o TechCrunch. No total, a empresa já captou aproximadamente 2,06 mil milhões de dólares em capital privado. Agora, com a estrutura fiscal em ordem e os early backers parcialmente de saída, o IPO funciona quase como mudança de patamar: passa a ser o investidor de retalho e os fundos cotados a segurar o risco de um modelo de negócio onde a margem vem menos do anel no dedo e mais da mensalidade debitada todos os meses.
Fonte: TechCrunch


Comentários · 0