Abres um cartão de crédito nos EUA e o ICE ganha a tua morada
O endereço que dás ao banco não fica no banco. Entra num circuito de corretores de dados e vai parar a uma base usada pelo serviço de imigração norte‑americano, sem mandado.
O endereço que dás ao banco não fica no banco. Entra num circuito de corretores de dados e vai parar a uma base usada pelo serviço de imigração norte‑americano, sem mandado.
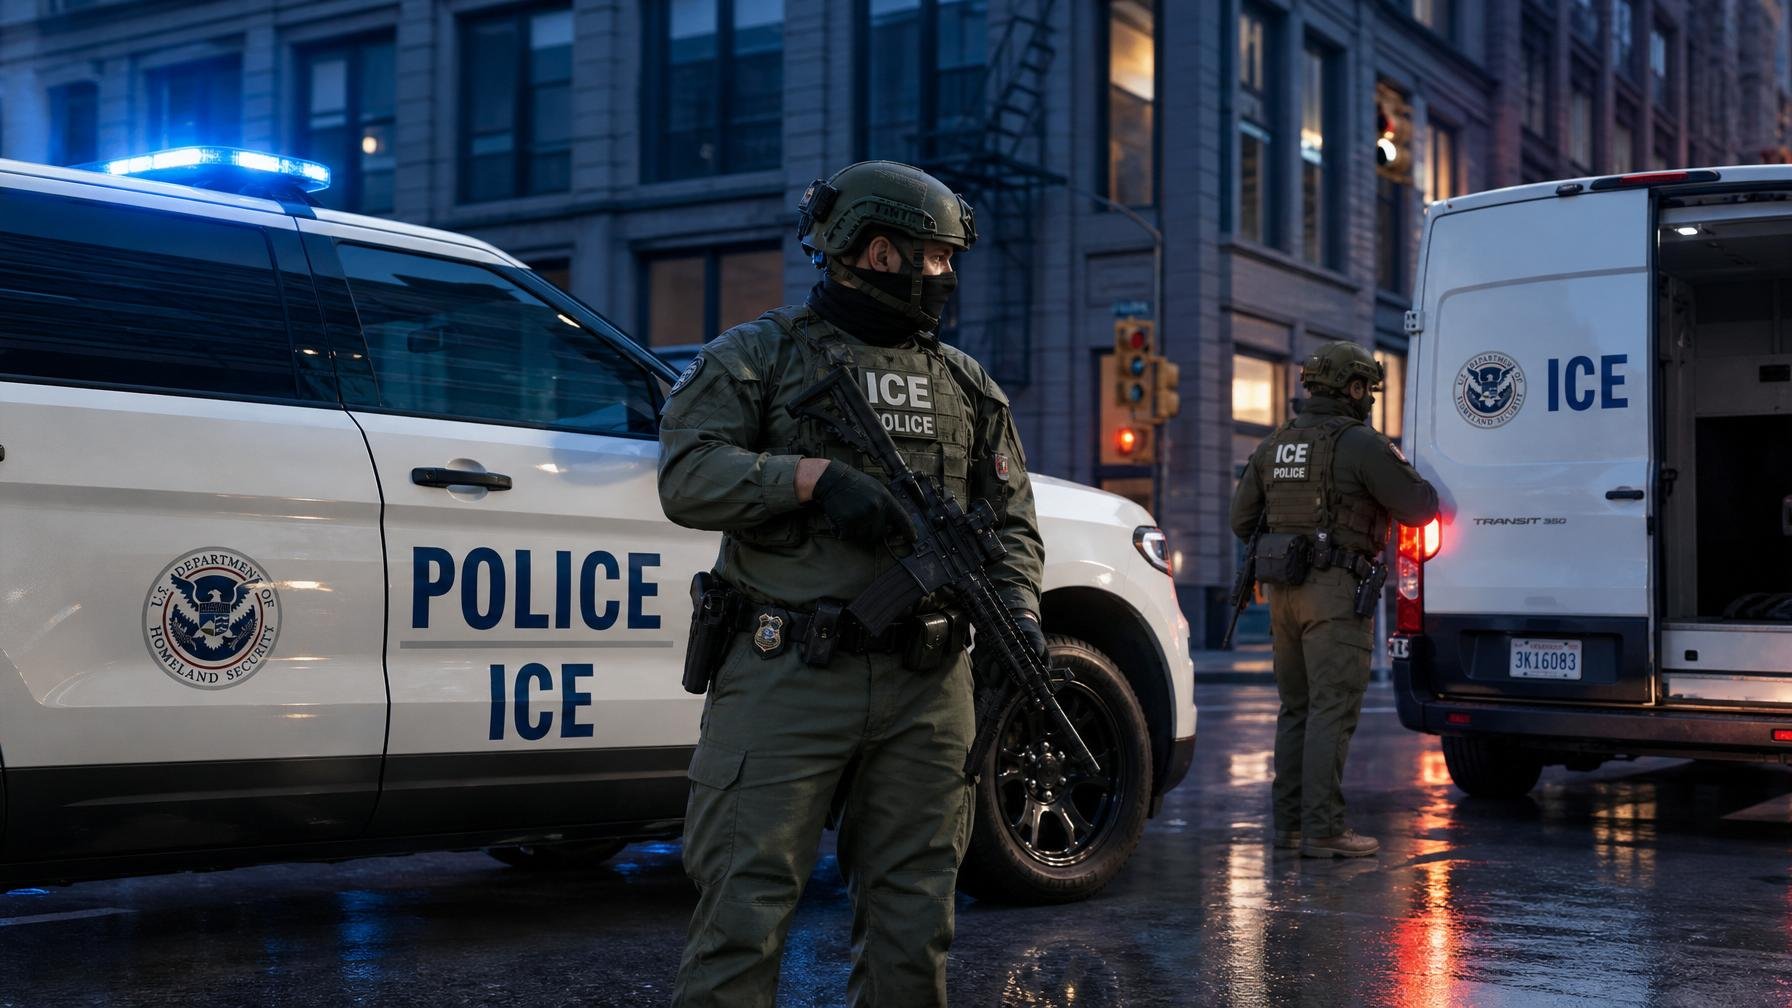
Nos Estados Unidos, abrir um cartão de crédito é, na prática, entregar a morada ao serviço de imigração. Não directamente, não com consentimento informado, mas através de um negócio opaco de revenda de dados que vive de zonas cinzentas legais. O que o artigo da 404 Media mostra é menos um escândalo isolado e mais um manual de como funciona, na prática, a indústria dos corretores de dados.
O percurso é simples. Quando alguém abre um cartão de crédito ou actualiza a morada, o banco envia essa informação para as agências de rating de crédito, como a Experian e a Equifax. Parte desses registos, o chamado credit header data, contém nome, número de identificação social, telefone, morada e email. Esta “cabeçalho” fica fora das protecções legais mais fortes aplicadas ao relatório de crédito em si, o que abre a porta a que seja tratado como produto comercial, não como dado sensível.
Esses cabeçalhos são depois vendidos ou fornecidos a empresas como a Thomson Reuters. A mesma Thomson Reuters conhecida pela agência de notícias tem uma outra face menos pública: a de corretor de dados. Através de um produto chamado CLEAR, junta informação de múltiplas fontes para criar perfis pesquisáveis de pessoas. Clientes privados usam-no para investigações internas, empresas de cobrança usam-no para localizar devedores. E agências públicas, como o ICE, o serviço de imigração e alfândega norte‑americano, usam-no para localizar pessoas que querem deter.
O ponto crítico: o ICE não precisa de mandado para consultar esta base. Compra acesso ao CLEAR e cruza-o com outras ferramentas, como o sistema ELITE, desenvolvido com a Palantir, que atribui uma “pontuação de confiança” sobre onde alguém vive e ajuda a escolher bairros a bater à porta. Tudo isto a partir de dados que começaram como um formulário de banco. Como nota uma advogada citada no artigo, a maioria das pessoas nem imagina que actualizar a morada de um cartão ou de um contrato de telemóvel alimenta, em menos de 24 horas, um mercado onde qualquer entidade com dinheiro compra a localização de casa.
As consequências são desiguais. Comunidades já sobre‑vigiadas, como pessoas negras e latinas, migrantes e pessoas a procurar cuidados de saúde sensíveis, tornam‑se alvos fáceis. O mesmo mecanismo que permite localizar um devedor permite localizar alguém para deportação ou intimidar observadores legais de acções do próprio ICE, algo que já foi denunciado por organizações de direitos civis. E isto encaixa num padrão mais vasto em que o Estado norte‑americano externaliza vigilância para o sector privado, contornando salvaguardas constitucionais. O caso do acesso a dados financeiros, que já analisámos quando olhámos para a forma como o sistema de pagamentos brasileiro Pix está a ser questionado nos EUA, vai exactamente na mesma linha de pensamento regulatório europeia: seguir o dinheiro e os dados ao cêntimo.
Para quem está em Portugal ou noutro país europeu, isto não é um drama distante. Mostra como, sem regras claras, qualquer dado “burocrático” se torna ferramenta de vigilância. A UE tem RGPD e algum travão aos corretores de dados, mas o apetite por bases centralizadas e pelos atalhos via sector privado também existe por cá. A diferença é que, nos EUA, abrir um cartão de crédito já é, de facto, aceitar que a tua morada circule por um mercado paralelo até chegar às mãos da polícia de imigração. A pergunta para o lado de cá do Atlântico é quanto tempo falta até alguém tentar copiar o modelo.
Fonte: 404 Media
Deutsche Telekom, Orange, Telefónica e Vodafone querem espectro e um parceiro orbital para cobertura direta ao telemóvel, numa alternativa europeia à constelação de Elon Musk.
Muita domótica continua dependente da cloud. Com algumas escolhas certas, consegues manter luzes, fechaduras e sensores a funcionar mesmo quando o router cai.
Depois de pressão do governo alemão, o software passa a chamar-se Tesla Assisted Driving. O problema continua a não ser só o nome, é o que o carro…
A Xpanceo está a desenvolver lentes de contacto com ecrã, sensores e IA encostada à córnea, a pensar em saúde, realidade aumentada e até missões espaciais. Falta provar…
Comentários · 0