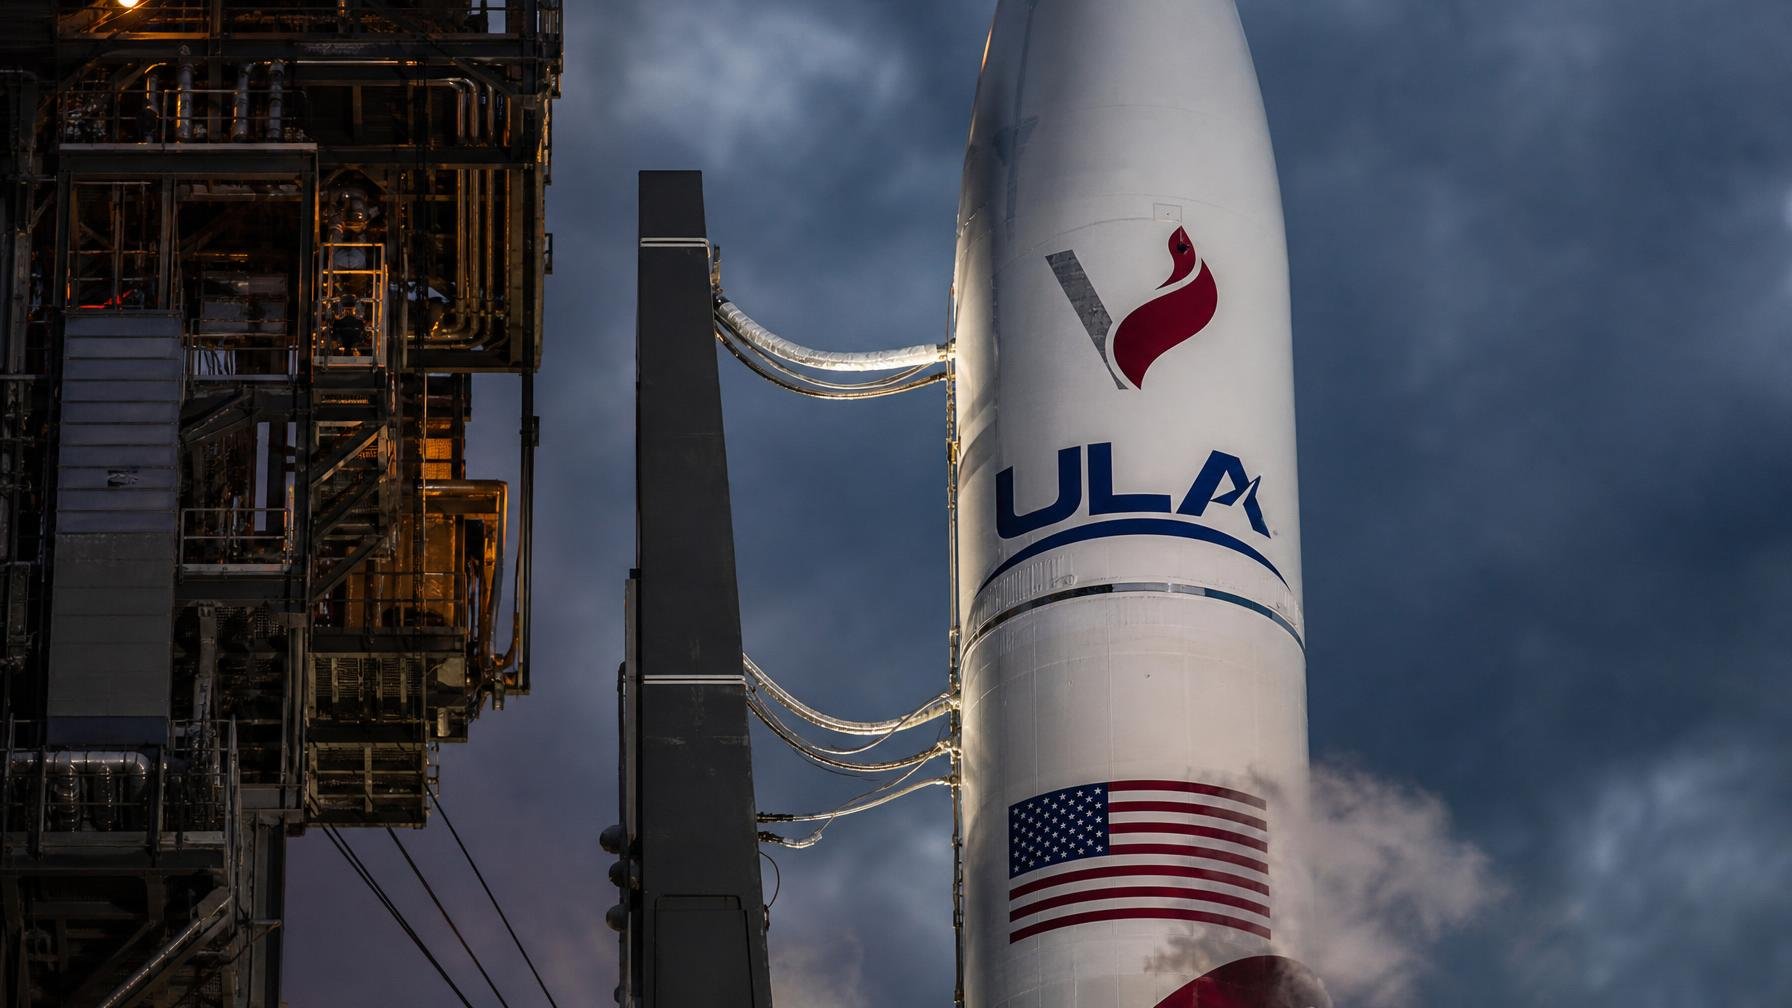
Nos EUA, quase todos os operadores de foguetões já aceitaram duas regras básicas: reutilizar hardware e fugir do negócio puro do lançamento. Quase todos. A exceção chama-se United Launch Alliance. Nasceu confortável, com contratos garantidos pelo governo, e agora está encurralada num mercado que mudou sem pedir licença.
Enquanto a SpaceX empilha boosters Falcon 9 recuperados e factura sobretudo com Starlink e IA, a ULA vive de margens magras em missões institucionais e militares. Os números falam por si. Nos primeiros seis meses de 2026, só 8 por cento dos 12,5 mil milhões de dólares de receita da SpaceX vieram de lançamentos. Outro tanto foi “lançamento e desenvolvimento”. Todo o resto foi Starlink e IA. O mercado já percebeu isto, daí a valorização pública da SpaceX rondar os 1,8 biliões de dólares, assente quase toda no potencial fora do foguete em si.
Rocket Lab segue o mesmo guião. Começou com o Electron, um lançador pequeno, e depressa percebeu que só foguetões não pagam as contas. Mudou sede para a Califórnia, começou a construir satélites e cargas úteis, foi comprando empresas para entrar em comunicações satélite e componentes. Hoje o plano de crescimento está no Neutron parcialmente reutilizável e numa carteira de serviços orbitais, não num tarifário por quilograma lançado. No primeiro semestre de 2026, apenas um quarto dos 434 milhões de dólares de receita veio de lançamentos. O resto são satélites, software, serviços.
Perante isto, a posição da ULA parece saída de outra década. Criada em 2006 por Boeing e Lockheed Martin, com bênção do governo americano, juntou os programas Delta e Atlas numa joint-venture de 50-50 para garantir dois tipos de foguetão disponíveis para missões críticas. O monopólio de facto em lançamentos de segurança nacional rendeu centenas de milhões por ano aos dois gigantes. Competição quase zero, risco limitado, retorno alto. Era bom demais para durar.
Durou até a SpaceX levar a Força Aérea americana a tribunal em 2014. Ganhou o direito de concorrer a contratos militares e, logo em 2016, assegurou a primeira missão de alta prioridade poucos meses depois de aterrar pela primeira vez um Falcon 9. Foi o momento em que a ULA começou a descer a colina. Reagiu com o Vulcan, um novo foguetão para substituir Atlas V e Delta IV, mas tomou a pior decisão possível num mercado de margens baixas: não priorizou a reutilização. Os dois motores BE-4 da Blue Origin que alimentam o primeiro estágio estão, em teoria, desenhados para ser recuperados no futuro. Na prática, uma década de trabalho depois, a tal recuperação é uma nota de rodapé num power-point.
Este conservadorismo técnico tem uma tradução financeira simples. A ULA continua presa a um modelo de “serviço público premium” dependente de contratos de defesa e da lealdade política dos seus donos, num momento em que até as startups europeias de foguetões, como se viu com a entrada da Isar Aerospace em órbita ou com as rondas milionárias do novo espaço europeu, nascem já a pensar em reutilização e serviços orbitais. Se a ULA não diversifica e não corta custos com hardware reutilizável, resta-lhe pedir mais garantias aos contribuintes americanos. A dada altura, Boeing e Lockheed podem concluir que é menos doloroso vender a participação do que continuar a financiar um modelo que o mercado deixou para trás.
Para quem acompanha o sector a partir da Europa, a história da ULA funciona quase como aviso. Quando até um actor histórico, com acesso privilegiado ao orçamento federal, fica financeiramente apertado por ignorar a reutilização e a diversificação, qualquer plano europeu de novo foguetão que se limite a copiar o velho Atlas V está morto à nascença. A conta chega, com ou sem garantias.
Fonte: Ars Technica
Comentários · 0