SpaceX faz mais dinheiro com IA do que com foguetões, mas continua no vermelho
A divisão de IA já rende mais do que o negócio espacial clássico e está a rebentar com o CAPEX. O problema é que nem isso chega para pôr a SpaceX a dar lucro.
A divisão de IA já rende mais do que o negócio espacial clássico e está a rebentar com o CAPEX. O problema é que nem isso chega para pôr a SpaceX a dar lucro.
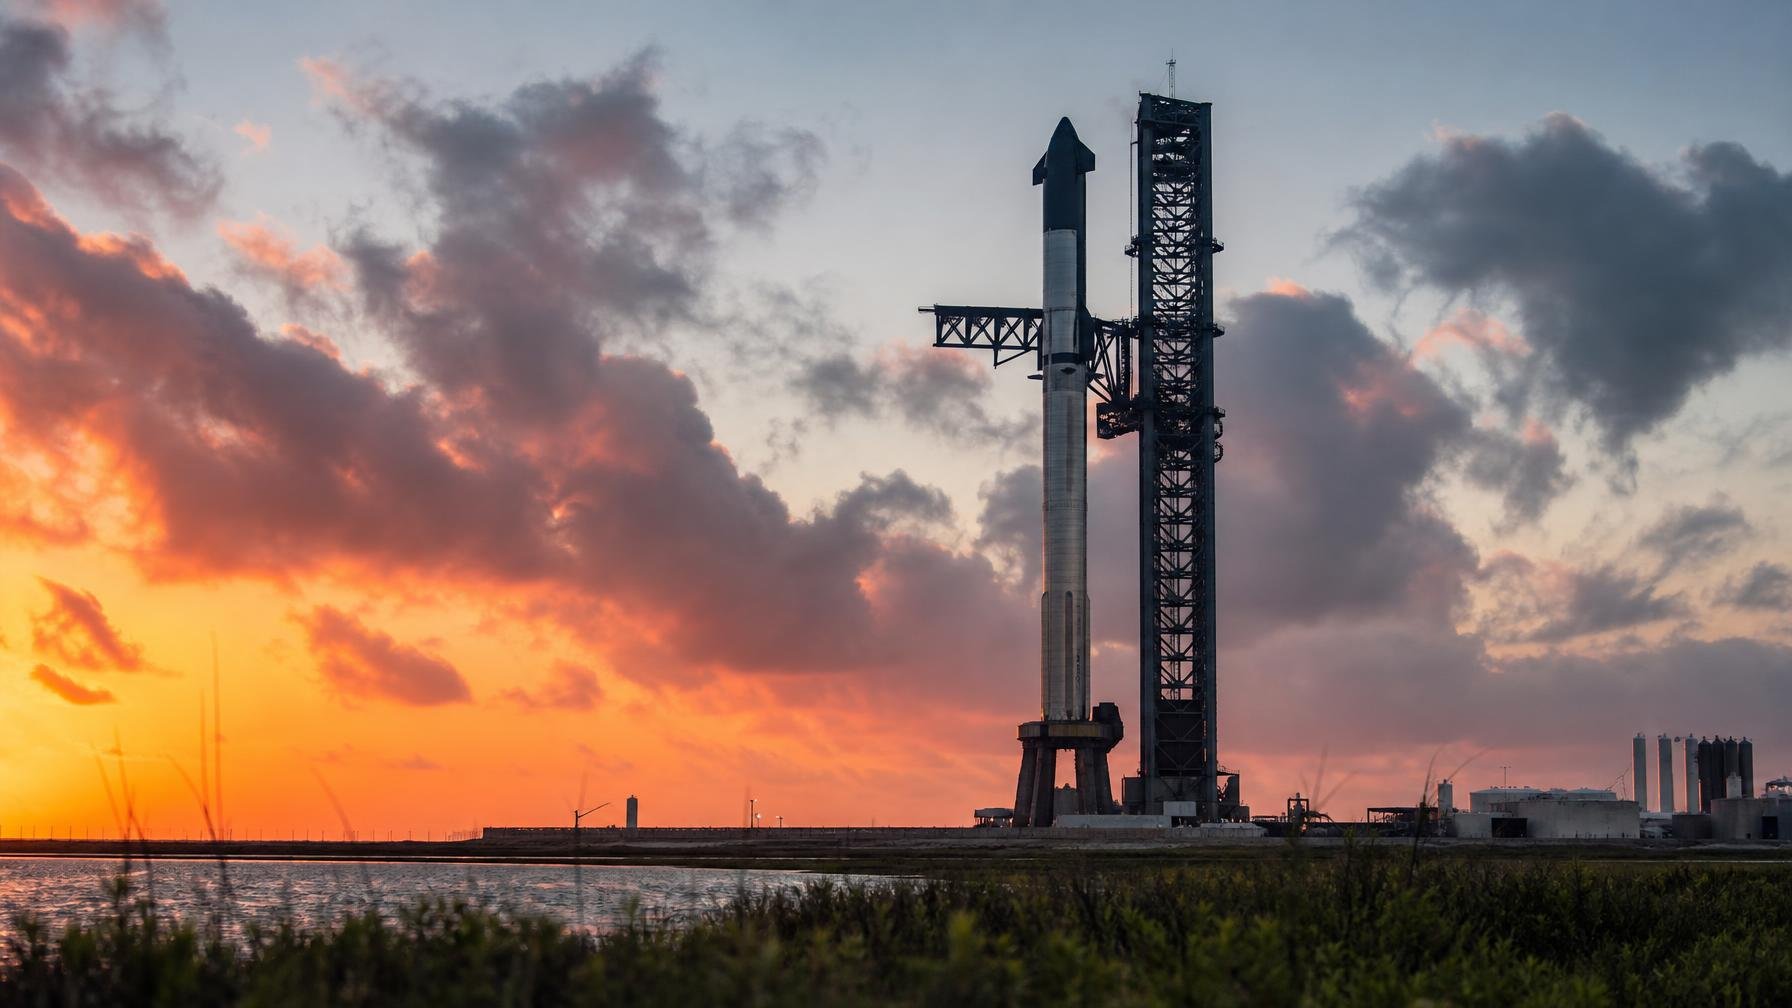
A SpaceX já faz mais dinheiro a vender capacidade de computação para IA do que a pôr coisas em órbita. No último trimestre, a divisão de IA gerou 2,6 mil milhões de dólares em receita, mais do triplo do ano anterior. O espaço, o negócio que dá nome à empresa, ficou-se pelos 962 milhões. Mesmo assim, o grupo continua a perder dinheiro e fechou o trimestre com um prejuízo de 143 milhões de dólares.
O motor desta guinada chama-se “neocloud”: em vez de só foguetes e satélites, a SpaceX está a posicionar-se como alternativa aos grandes datacenters dos habituais gigantes de nuvem. Fechou um acordo com a Anthropic em maio e outro com a Google em junho para fornecer capacidade de computação dedicada a IA, entrando em concorrência direta com players como a CoreWeave. Esta estratégia tem um custo brutal: os investimentos em capital chegaram a 18,37 mil milhões de dólares num único trimestre.
Elon Musk diz aos investidores que está a “construir capacidade de computação de IA em escala mais rápido do que qualquer outro” e a “melhorar significativamente” os modelos. No prospeto da sua IPO, a SpaceX já tinha admitido que espera que a maior parte do valor venha da IA, não dos lançamentos espaciais. Depois da oferta pública inicial, a maior de sempre no sector, a empresa passou a reportar três segmentos: espaço, IA e “conectividade”, que é onde vive a Starlink. Aqui, o quadro é diferente: a Starlink gerou 4,2 mil milhões de dólares e é, para já, a única parte lucrativa da casa.
Há um detalhe curioso: Grok, o modelo de IA generativa da SpaceX, ficou conhecido mais por polémicas de conteúdos abusivos do que por liderança técnica. Resultado, antes da IPO a empresa começou a alugar a terceiros a capacidade de datacenter que tinha montado para si própria. Em paralelo, avançou para a compra da Cursor por 60 mil milhões de dólares, para ter um produto de IA empresarial mais apresentável. O negócio ainda não fechou, depende de aprovação regulatória, mas Musk garante que está “perto”. Vindo de quem também fala em fundir a Tesla com a SpaceX, convém olhar para estes planos com algum filtro.
Enquanto despeja dinheiro em IA, a SpaceX não abranda no hardware. Os custos de desenvolvimento na divisão espacial subiram 389 milhões de dólares face ao ano anterior, com o Starship a puxar a fatura. Este foguetão é peça central da expansão da Starlink, o negócio que já levou concorrentes como a Hughesnet à falência e a ser engolidos na prática pela oferta da SpaceX, como já analisámos quando a Hughesnet colapsou perante a Starlink. A lógica agora é lançar versões mais pesadas dos satélites, supostamente mais eficientes, e a empresa diz ter já 20 destes em órbita. O objetivo são 60 por lançamento, ainda sem calendário claro.
No curto prazo, o quadro é paradoxal: a SpaceX supera as estimativas de receita, mas a ação cai no pós-fecho, depois de um arranque em alta. O mercado percebe o potencial de uma empresa que controla foguetões, constelações de satélites e agora datacenters de IA. Também percebe a conta gigantesca e a dependência de narrativas de “próxima grande coisa” para justificar múltiplos. Hoje a SpaceX factura mais como empresa de IA do que como empresa espacial. A pergunta verdadeira já não é se consegue chegar a Marte, é se o modelo de negócio aguenta tanto ferro e tanto silício ao mesmo tempo.
Fonte: The Verge
Deutsche Telekom, Orange, Telefónica e Vodafone querem espectro e um parceiro orbital para cobertura direta ao telemóvel, numa alternativa europeia à constelação de Elon Musk.
Muita domótica continua dependente da cloud. Com algumas escolhas certas, consegues manter luzes, fechaduras e sensores a funcionar mesmo quando o router cai.
Depois de pressão do governo alemão, o software passa a chamar-se Tesla Assisted Driving. O problema continua a não ser só o nome, é o que o carro…
A Xpanceo está a desenvolver lentes de contacto com ecrã, sensores e IA encostada à córnea, a pensar em saúde, realidade aumentada e até missões espaciais. Falta provar…
Comentários · 0